Tabellenverzeichnis
Abbildungsverzeichnis
1 Glossar
1.0.1 Bruttowertschöpfung
Die Bruttowertschöpfung zu Faktorkosten ist eine bedeutende Leistungsgröße, da sie die Feststellung der Beiträge einzelner Wirtschaftszweige am Bruttoinlandsprodukt ermöglicht. Als solche kommen die Umsatzerlöse nicht in Frage, da sie Vorleistungen anderer Unternehmen beinhalten und durch Summierung der Erlöse Doppel- bzw. Mehrfachzählungen verursacht würden. Das grobe Schema, wie ausgehend von den Erlösen die Unternehmensleistungen (Wertschöpfung) ermittelt werden, lautet: Umsatzerlöse minus Vorleistungen = Leistung des Unternehmens. Durch Addition der Subventionen und durch Subtraktion der indirekten Steuern und Abgaben ergibt sich die Bruttowertschöpfung zu Faktorkosten. Für Finanzdienstleistungen, Versicherungen und Pensionskassen wurde eine gesonderte Berechnungsmethode verwendet.
1.0.2 Produktionswert
Der Produktionswert misst den tatsächlichen Produktionsumfang einer Unternehmung und errechnet sich auf Grundlage der Umsatzerlöse, der aktivierten Eigenleistungen, des Bezugs von zum Wiederverkauf bestimmten Waren und Dienstleistungen sowie unter Berücksichtigung der Vorratsveränderungen von fertigen und unfertigen Erzeugnissen und von Waren und Dienstleistungen, die zum Wiederverkauf bestimmt waren.
1.0.3 Wertschöpfungsquote
Die Wertschöpfungsquote zeigt den relativen Zusammenhang zwischen der Bruttowertschöpfung und dem Produktionswert. Sie stellt den Anteil der Bruttowertschöpfung am Produktionswert dar.
1.0.4 Sichtbare Arbeitsproduktivität
Die sichtbare Arbeitsproduktivität ist definiert als Bruttowertschöpfung pro Beschäftigten.
1.0.5 Bruttobetriebsüberschuss
Der Bruttobetriebsüberschuss ist der durch die betriebliche Geschäftstätigkeit geschaffene Überschuss nach erfolgter Vergütung der eingesetzten Menge des Produktionsfaktors Arbeit. Er lässt sich aus der Bruttowertschöpfung zu Faktorkosten abzüglich der Personalaufwendungen ermitteln.
1.0.6 Bruttobetriebsrate
Als Bruttobetriebsrate bezeichnet man den Anteil des Bruttobetriebsüberschusses am Umsatz.
2 Einleitung
In der vorliegenden Arbeit werden die Struktur, die Tätigkeit und die Leistungsfähigkeit der Tiroler Unternehmen im Jahr 2023 untersucht und ein Vergleich mit dem Vorjahr durchgeführt.
Unter Unternehmen versteht man in diesem Bericht die rechtliche Einheit. Die rechtliche Einheit ist eine organisatorische Einheit zur Erzeugung von Waren und Dienstleistungen. Diese übt eine oder mehrere Tätigkeiten an einem oder an mehreren Standorten aus. Als rechtliche Einheiten gelten auch Arbeitsgemeinschaften im Bau mit unselbständig Beschäftigten sowie Betriebe gewerblicher Art von Körperschaften öffentlichen Rechts. Zur Unterscheidung zum (statistischen) Unternehmen siehe:
https://www.statistik.at/fileadmin/shared/QM/Standarddokumentationen/U/std_u_ls_ab_2021.pdf
auf Seite 13.
Des Weiteren finden sie unter dem oben genannten Link eine ausführliche Dokumentation und Metainformationen zur Leistungs- und Strukturerhebung.
Als Datenbasis dient die von Statistik Austria jährlich durchgeführte Leistungs- und Strukturerhebung. Untersuchungsgegenstand sind alle Unternehmen im produzierenden Bereich der Abschnitte B bis F der ÖNACE 2008 Klassifizierung, die Abschnitte G bis N, sowie der Abschnitt S95, Reparatur von Gebrauchsgütern, im Dientleistungssektor. Nicht in die Untersuchung miteinbezogen sind die “Land- und Forstwirtschaft”, die “Öffentliche Verwaltung, Verteidigung, Sozialversicherung”, der Abschnitt “Erziehung und Unterricht”, das “Gesundheits- und Sozialwesen”, “Kunst, Unterhaltung und Erholung” sowie “Sonstige Dienstleistungen” mit Ausnahme des Abschnittes “Reparatur von Gebrauchsgütern”. Ebenfalls nicht in die Untersuchung inkludiert sind Betriebe und Arbeitsstätten, deren Unternehmenshauptsitz nicht in Tirol liegt. Durch die Umstellung auf die ÖNACE 2008 Klassifizierung sind die Absolutwerte nicht mit den Analysen der Leistungs- und Strukturerhebung 2010 und früher vergleichbar.
| Abschnitt | Bezeichnung |
|---|---|
| B | Bergbau und Gewinnung von Steinen und Erden |
| C | Herstellung von Waren |
| D | Energieversorgung |
| E | Wasserversorgung; Abwasser- und Abfallentsorgung und Beseitigung von Umweltverschmutzungen |
| F | Bauwesen |
| G | Handel; Instandhaltung und Reparatur von Kraftfahrzeugen |
| H | Verkehr und Lagerei |
| I | Beherbergung und Gastronomie |
| J | Information und Kommunikation |
| K | Erbringung von Finanz- u. Versicherungsdienstleistungen (ohne Gruppen 64.2 und 64.3) |
| L | Grundstücks- und Wohnungswesen |
| M | Erbringung von freiberuflichen, wissenschaftlichen und technischen Dienstleistungen |
| N | Erbringung von sonstigen wirtschaftlichen Dienstleistungen |
| S95 | Reparatur von Gebrauchsgütern |
3 Zusammenfassung
In der folgenden Tabelle ist die Entwicklung der wichtigsten Wirtschaftskennzahlen von 2022 auf 2023 zusammengestellt.
| Veränderung | ||||
|---|---|---|---|---|
| 2023 | 2022 | absolut | in % | |
| Zahl der tätigen Arbeitsstätten | 46.354 | 45.251 | 1.103 | 2,4 |
| davon Produzierender Bereich | 8.669 | 8.411 | 258 | 3,1 |
| davon Dienstleistungsbeireich | 37.685 | 36.646 | 1.039 | 2,8 |
| Beschäftigte | 282.207 | 275.851 | 6.356 | 2,3 |
| davon Produzierender Bereich | 98.942 | 96.711 | 2.231 | 2,3 |
| davon Dienstleistungsbeireich | 181.217 | 178.775 | 2.442 | 1,4 |
| Bruttowertschöpfung (Tsd.€) | 21.787.911 | 20.201.048 | 1.586.863 | 7,9 |
| davon Produzierender Bereich | 9.118.493 | 8.536.193 | 582.300 | 6,8 |
| davon Dienstleistungsbeireich | 12.587.144 | 11.646.671 | 940.473 | 8,1 |
| Arbeitsproduktivität (€) | 77.205 | 73.232 | 3.974 | 5,4 |
| davon Produzierender Bereich | 92.160 | 88.265 | 3.895 | 4,4 |
| davon Dienstleistungsbeireich | 69.459 | 65.147 | 4.312 | 6,6 |
| Investitionen je Beschäftigten (€) | 16.854 | 14.956 | 1.898 | 12,7 |
| davon Produzierender Bereich | 22.101 | 18.111 | 3.990 | 22,0 |
| davon Dienstleistungsbeireich | 14.158 | 13.221 | 936 | 7,1 |
| Personalkosten je USB (€) | 56.753 | 52.596 | 4.156 | 7,9 |
| davon Produzierender Bereich | 68.232 | 63.371 | 4.862 | 7,7 |
| davon Dienstleistungsbeireich | 49.662 | 45.833 | 3.829 | 8,4 |
- USB - Unselbständig Beschäftigte
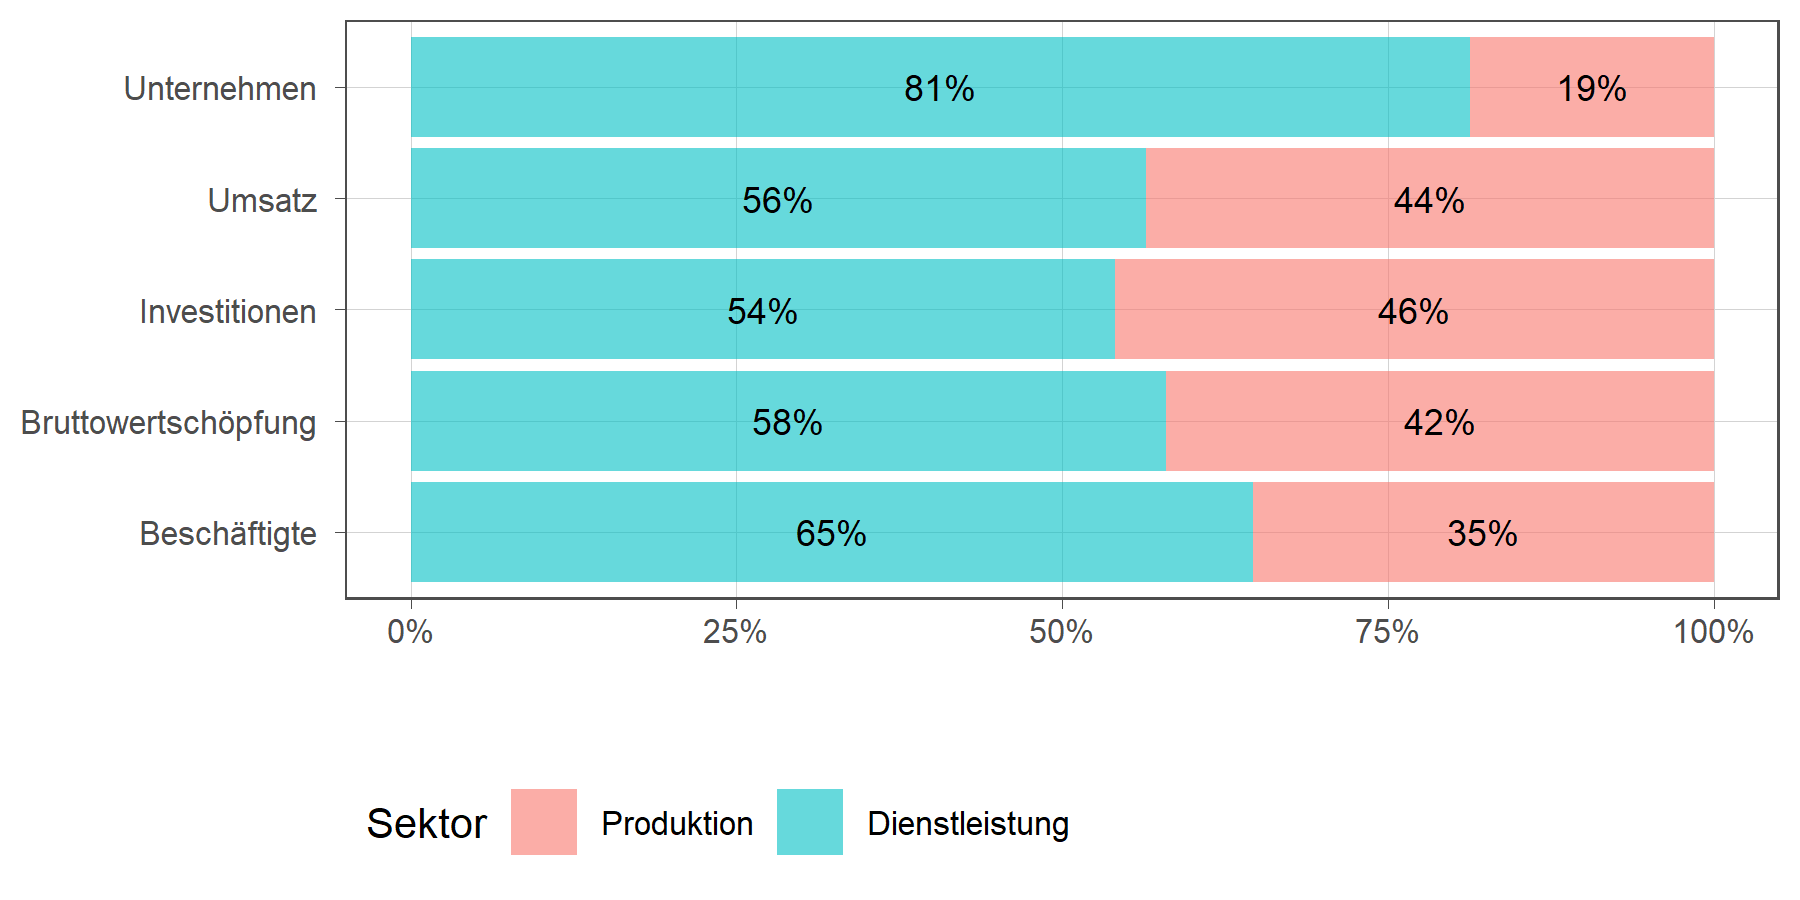
Abbildung 1: Verteilung wichtiger Wirtschaftskennzahlen auf die Sektoren Dienstleistung und Produktion (in Prozent)
| Wirtschaftskennzahl | Anteil des Wirtschaftssektors in % | |
|---|---|---|
| Produktion | Dienstleistung | |
| Investitionen | 45,9 | 54,1 |
| Bruttowertschöpfung | 42,0 | 58,0 |
| Umsatz | 43,6 | 56,4 |
| Beschäftigte | 35,3 | 64,7 |
| Unternehmen | 18,7 | 81,3 |
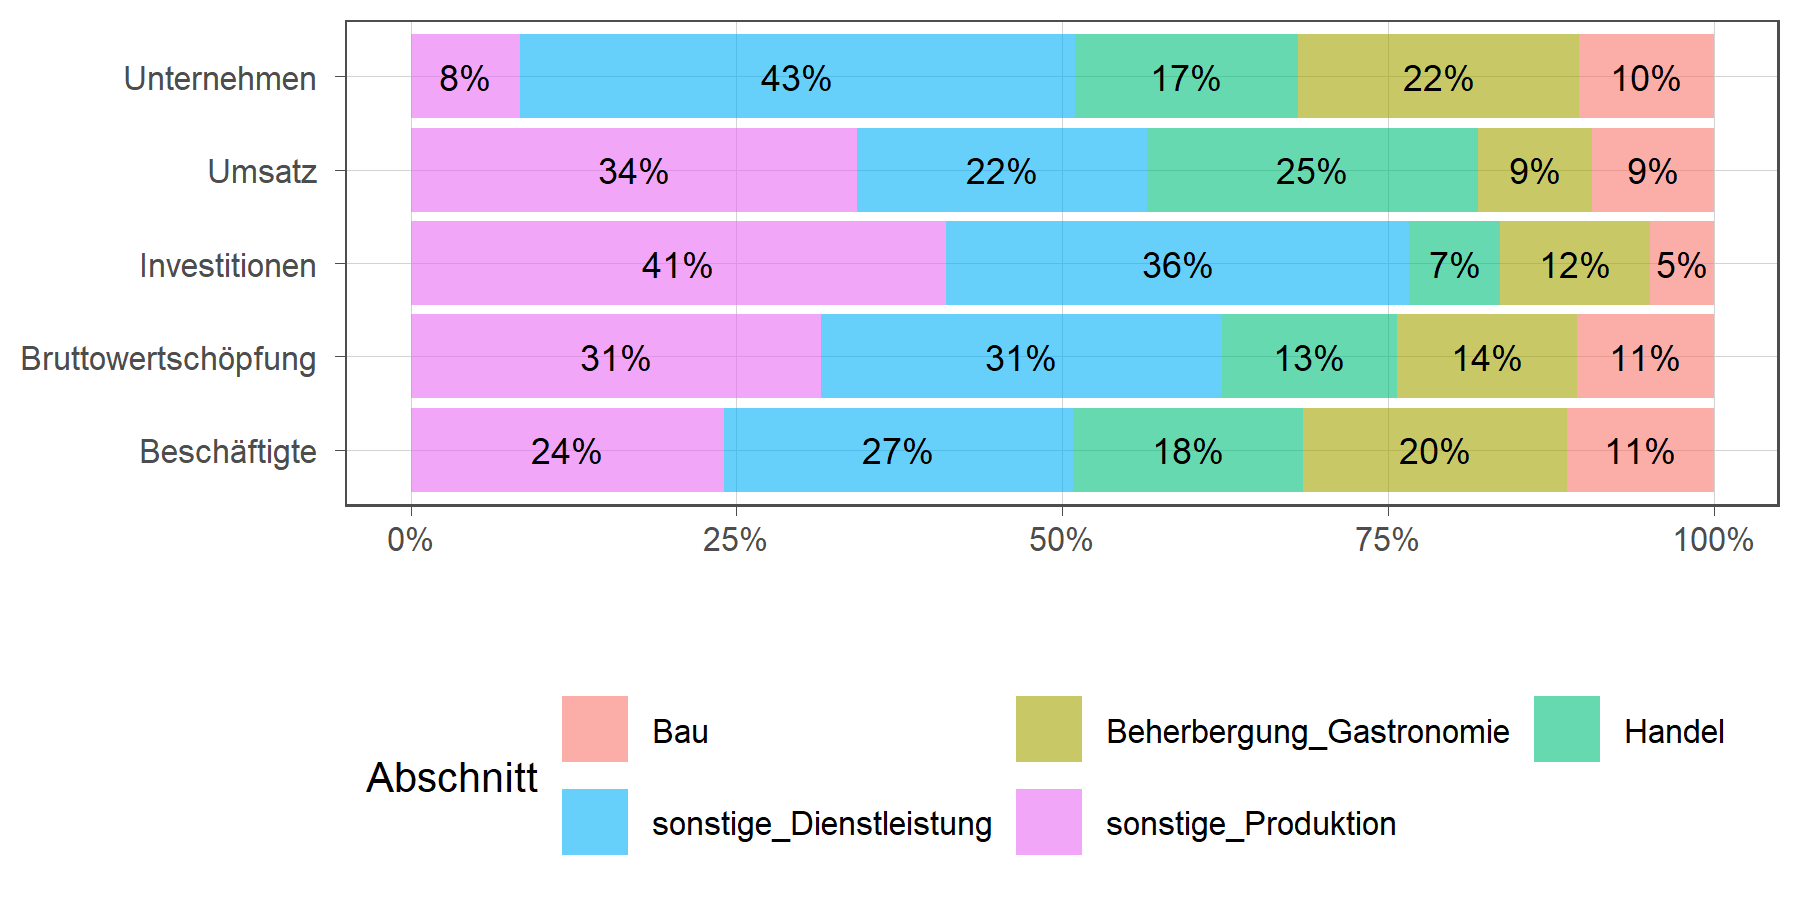
Abbildung 2: Verteilung wichtiger Wirtschaftskennzahlen auf ausgewählte Wirtschaftsbereiche (in Prozent)
| Wirtschaftskennzahl | Anteil des Wirtschaftsbereiches in % | ||||
|---|---|---|---|---|---|
| Bau | sonstige Produktion | Handel | Beherbergung u. Gastronomie | sonstige Dienstleistung | |
| Investitionen | 4,8 | 41,1 | 7,0 | 11,5 | 35,6 |
| Bruttowertschöpfung | 10,5 | 31,5 | 13,4 | 13,8 | 30,7 |
| Umsatz | 9,3 | 34,3 | 25,5 | 8,7 | 22,2 |
| Beschäftigte | 11,3 | 24,0 | 17,7 | 20,2 | 26,8 |
| Unternehmen | 10,3 | 8,4 | 17,2 | 21,6 | 42,6 |
Abbildung 3: Prozentuelle Veränderung wichtiger Wirtschaftskennzahlen 2023 gegenüber 2022 nach Wirtschaftsbereichen (in Prozent)

| Wirtschaftskennzahl | Veränderung des Wirtschaftsbereiches in % gegenüber dem Vorjahr | ||||
|---|---|---|---|---|---|
| Bau | sonstige Produktion | Handel | Beherbergung u. Gastronomie | sonstige Dienstleistung | |
| Investitionen | 3,5 | 25,4 | -9,5 | -6,4 | 19,1 |
| Bruttowertschöpfung | 8,1 | 6,4 | -4,3 | 12,4 | 12,4 |
| Umsatz | -2,8 | 0,4 | -2,0 | 16,5 | 3,8 |
| Beschäftigte | -1,0 | 3,9 | -0,3 | 3,3 | 1,1 |
| Unternehmen | 1,9 | 4,6 | -0,6 | 1,1 | 5,2 |
In der folgenden Grafik ist die zeitliche Entwicklung der wichtigsten Wirtschaftskennzahlen (Beschäftigte, Bruttowertschöpfung, Arbeitsproduktivität (= Bruttowertschöpfung je Beschäftigten), Investitionen je Beschäftigten und Personalkosten je unselbständig Beschäftigten) als Indexreihe dargestellt. Startzeitpunkt ist das Jahr 2008, das auf den Wert 100 gesetzt wurde.
Abbildung 4: Entwicklung wichtiger Wirtschaftskennzahlen

| Jahr | Index 2008 = 100 | ||||
|---|---|---|---|---|---|
| Beschäftigte | Bruttowertschöpfung | Produktivität | Investitionen | Personalkosten | |
| 2008 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| 2009 | 98,3 | 97,1 | 98,8 | 86,4 | 101,9 |
| 2010 | 99,7 | 101,0 | 101,4 | 85,5 | 102,8 |
| 2011 | 101,3 | 104,6 | 103,3 | 86,5 | 106,0 |
| 2012 | 103,8 | 110,5 | 106,4 | 85,5 | 110,1 |
| 2013 | 105,9 | 113,4 | 107,1 | 89,0 | 114,6 |
| 2014 | 107,3 | 117,1 | 109,1 | 91,0 | 118,2 |
| 2015 | 107,2 | 121,6 | 113,4 | 91,5 | 120,1 |
| 2016 | 109,2 | 125,6 | 115,1 | 95,1 | 122,4 |
| 2017 | 112,2 | 130,5 | 116,3 | 110,4 | 123,8 |
| 2018 | 115,6 | 139,0 | 120,3 | 100,5 | 130,2 |
| 2019 | 118,2 | 144,8 | 122,4 | 101,3 | 133,1 |
| 2020 | 112,9 | 142,2 | 126,0 | 101,4 | 136,6 |
| 2021 | 116,5 | 144,6 | 124,1 | 98,7 | 139,8 |
| 2022 | 124,4 | 164,6 | 132,3 | 121,4 | 146,7 |
| 2023 | 127,3 | 177,6 | 139,5 | 136,8 | 158,2 |
4 Ergebnisse
4.1 Unternehmen und Beschäftigung
Die Anzahl der in Tirol wirtschaftlich tätigen Unternehmen stieg laut Erhebung von 2022 auf 2023 um rund 2,4% auf 46.354 Unternehmen im Jahresdurchschnitt 2023.
Es zeigt sich eine deutliche Dominanz des Dienstleistungssektors. Rund 81,3% aller Unternehmen im Jahr 2023 waren diesem Sektor zuzuschreiben. 18,7% der Unternehmen waren im produzierenden Bereich tätig. Insgesamt fanden in Tiroler Unternehmen im Jahresdurchschnitt 2023 rund 282.207 Personen Beschäftigung. Dies entspricht in etwa einem Beschäftigungsanstieg von 2,3% gegenüber 2023. Rund 64,7% der unselbständig Beschäftigten waren im Dienstleistungssektor tätig und 35,3% im Produktionssektor.
| ÖNACE 2008 | Unternehmen | Beschäftigte | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | Personen | in % | |||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| B | 41 | 40 | 2,5 | 497 | 494 | 0,6 |
| C | 3.298 | 3.171 | 4,0 | 61.832 | 59.529 | 3,9 |
| D | 318 | 276 | 15,2 | 3.581 | 3.406 | 5,1 |
| E | 223 | 223 | - | 1.445 | 1.372 | 5,3 |
| F | 4.789 | 4.701 | 1,9 | 31.587 | 31.910 | -1,0 |
| Produktion | 8.669 | 8.411 | 3,1 | 98.942 | 96.711 | 2,3 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| ÖNACE 2008 | Unternehmen | Beschäftigte | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | Personen | in % | |||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| G | 7.952 | 8.003 | -0,6 | 49.529 | 49.695 | -0,3 |
| H | 1.633 | 1.577 | 3,6 | 18.370 | 17.884 | 2,7 |
| I | 9.993 | 9.886 | 1,1 | 56.616 | 54.794 | 3,3 |
| J | 2.154 | 2.052 | 5,0 | 7.411 | 7.132 | 3,9 |
| K | 1.032 | 1.000 | 3,2 | 6.067 | 7.849 | -22,7 |
| L | 3.088 | 2.923 | 5,6 | 5.507 | 5.296 | 4,0 |
| M | 8.895 | 8.473 | 5,0 | 24.971 | 23.978 | 4,1 |
| N | 2.761 | 2.570 | 7,4 | 12.412 | 11.834 | 4,9 |
| S95 | 177 | 162 | 9,3 | 334 | 313 | 6,7 |
| Dienstleistung | 37.685 | 36.646 | 2,8 | 181.217 | 178.775 | 1,4 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
4.2 Unternehmen und Beschäftigung in den Bezirken
| Bezirk | Unternehmen | Beschäftigte | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | Personen | in % | |||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| Innsbruck-Stadt | 8.636 | 8.476 | 1,9 | 52.698 | 51.924 | 1,5 |
| Imst | 3.806 | 3.706 | 2,7 | 20.728 | 20.331 | 2,0 |
| Innsbruck-Land | 9.488 | 9.099 | 4,3 | 56.240 | 55.343 | 1,6 |
| Kitzbühel | 5.206 | 5.159 | 0,9 | 26.103 | 26.032 | 0,3 |
| Kufstein | 6.238 | 6.138 | 1,6 | 44.961 | 42.348 | 6,2 |
| Landeck | 3.468 | 3.414 | 1,6 | 18.102 | 17.320 | 4,5 |
| Lienz | 2.323 | 2.318 | 0,2 | 15.300 | 15.284 | 0,1 |
| Reutte | 2.083 | 2.014 | 3,4 | 12.888 | 12.640 | 2,0 |
| Schwaz | 5.106 | 4.927 | 3,6 | 35.187 | 34.629 | 1,6 |
| TIROL | 46.354 | 45.251 | 2,4 | 282.207 | 275.851 | 2,3 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
4.3 Bruttowertschöpfung und Wertschöpfungsquote nach Wirtschaftsabschnitten
Im Jahr 2023 erwirtschafteten Tirols Unternehmen eine Bruttowertschöpfung von rund 22 Mrd. Euro. Gegenüber 2022 stieg die Wertschöpfung in Tirol um +7,9%.
Die Wertschöpfungsquote zeigt den relativen Zusammenhang zwischen der Bruttowertschöpfung und dem Produktionswert einer Unternehmung bzw. eines Wirtschaftsbereiches auf. Sie stellt den Anteil der Bruttowertschöpfung am Bruttoproduktionswert dar. Ein Anstieg der Wertschöpfungsquote bedeutet, dass die Vorleistungen relativ zur Wertschöpfung abgenommen haben.
In Tirol stieg die Wertschöpfungsquote von 2022 auf 2023 um 1,8 Prozentpunkte (=4,2%) von 42,1% auf 43,8%. Die höchste Bruttowertschöpfung erreichten im Produktionssektor die Wirtschaftsabschnitte „Herstellung von Waren“ (5,8 Mrd. Euro) und das „Bauwesen“ mit rund 2,3 Mrd. Euro. Bei den Dienstleistern erwirtschaftete der Abschnitt „Beherbergung und Gastronomie“ mit 3,0 Mrd. Euro die höchste Wertschöpfung, gefolgt vom Abschnitt „Handel; Instandhaltung und Reparatur von Kraftfahrzeugen“ (2,9 Mrd. Euro).
Im Wirtschaftsabschnitt „Herstellung von Waren“ erhöhte sich die Bruttowertschöpfung um +5,0%, das „Bauwesen“ verzeichnete ein Plus von +8,1% gegenüber dem Vorjahr und der Abschnitt “Energieversorgung” steigerte die Wertschöpfung um 16,3% von 2022 auf 2023.
Im Dienstleistungssektor kam es im Abschnitt “Beherbergungs- und Gastronomiewesen” zu einer Steigerung der erwirtschafteten Bruttowertschöpfung von +12,4%. Im Abschnitt „Handel; Instandhaltung und Reparatur von Kraftfahrzeugen“ reduzierte sich die Wertschöpfung um -4,3%.
Der größte Anteil an der Gesamtwertschöpfung in Tirol wird im Produktionssektor durch den Abschnitt „Herstellung von Waren“ erzielt. Große Anteile werden auch bei den Dienstleistern in den Abschnitten „Handel“ und „Beherbergung und Gastronomie“ erreicht.
| ÖNACE 2008 | Bruttowertschöpfung | Wertschöpfungsquote | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in % | ||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| B | 46.500 | 47.572 | -2,3 | 40,1 | 41,8 | -4,0 |
| C | 5.777.132 | 5.499.609 | 5,0 | 33,1 | 32,4 | 2,3 |
| D | 873.079 | 750.838 | 16,3 | 22,8 | 19,4 | 17,6 |
| E | 139.714 | 126.772 | 10,2 | 45,8 | 41,1 | 11,5 |
| F | 2.282.068 | 2.111.402 | 8,1 | 37,0 | 33,6 | 10,2 |
| Produktion | 9.118.493 | 8.536.193 | 6,8 | 32,7 | 31,0 | 5,7 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| ÖNACE 2008 | Bruttowertschöpfung | Wertschöpfungsquote | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in % | ||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| G | 2.914.166 | 3.044.359 | -4,3 | 56,4 | 58,5 | -3,7 |
| H | 1.511.429 | 1.411.826 | 7,1 | 53,4 | 53,1 | 0,6 |
| I | 2.999.333 | 2.667.484 | 12,4 | 52,1 | 52,8 | -1,4 |
| J | 515.839 | 474.720 | 8,7 | 67,6 | 60,7 | 11,3 |
| K | 1.429.083 | 1.055.291 | 35,4 | 73,0 | 65,1 | 12,2 |
| L | 882.258 | 891.982 | -1,1 | 56,8 | 53,8 | 5,5 |
| M | 1.627.659 | 1.484.254 | 9,7 | 63,7 | 62,3 | 2,3 |
| N | 694.712 | 605.341 | 14,8 | 64,2 | 60,3 | 6,4 |
| S95 | 12.665 | 11.414 | 11,0 | 42,7 | 44,2 | -3,3 |
| Dienstleistung | 12.587.144 | 11.646.671 | 8,1 | 58,0 | 57,1 | 1,5 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| ÖNACE 2008 | Anteil a. d. Gesamtwertschöpfung | Anteil a. d. Wertschöpfung des Sektors | ||||
|---|---|---|---|---|---|---|
| in % | in % | |||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| B | 0,2 | 0,2 | -9,1 | 0,5 | 0,6 | -8,5 |
| C | 26,6 | 27,2 | -2,3 | 63,4 | 64,4 | -1,7 |
| D | 4,0 | 3,7 | 8,1 | 9,6 | 8,8 | 8,9 |
| E | 0,6 | 0,6 | 2,5 | 1,5 | 1,5 | 3,2 |
| F | 10,5 | 10,5 | 0,5 | 25,0 | 24,7 | 1,2 |
| Produktion | 42,0 | 42,3 | -0,7 | 100,0 | 100,0 | - |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| ÖNACE 2008 | Anteil a. d. Gesamtwertschöpfung | Anteil a. d. Wertschöpfung des Sektors | ||||
|---|---|---|---|---|---|---|
| in % | in % | |||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| G | 13,4 | 15,1 | -11,0 | 23,2 | 26,1 | -11,4 |
| H | 7,0 | 7,0 | -0,5 | 12,0 | 12,1 | -0,9 |
| I | 13,8 | 13,2 | 4,6 | 23,8 | 22,9 | 4,0 |
| J | 2,4 | 2,4 | 1,0 | 4,1 | 4,1 | 0,5 |
| K | 6,6 | 5,2 | 25,9 | 11,4 | 9,1 | 25,3 |
| L | 4,1 | 4,4 | -8,0 | 7,0 | 7,7 | -8,5 |
| M | 7,5 | 7,4 | 2,0 | 12,9 | 12,7 | 1,5 |
| N | 3,2 | 3,0 | 6,7 | 5,5 | 5,2 | 6,2 |
| S95 | 0,1 | 0,1 | 3,2 | 0,1 | 0,1 | 2,7 |
| Dienstleistung | 58,0 | 57,7 | 0,5 | 100,0 | 100,0 | - |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
4.4 Bruttowertschöpfung und Wertschöpfungsquote nach Bezirken
Auf regionaler Ebene betrachtet zeigt sich, dass knapp zwei Fünftel (38,9%) der Tiroler Bruttowertschöpfung in der Region Innsbruck (Innsbruck- Stadt + Innsbruck- Land) erwirtschaftet wurden. Einen ähnlich großen Anteil von 39,0% verbuchten die Bezirke des Tiroler Unterlandes, das Tiroler Oberland kam auf 12,6% Wertschöpfungsanteil. Die Bezirke Reutte und Lienz trugen mit einem Anteil von rund 4,8% bzw. 4,7% zur Bruttowertschöpfung bzw. Regionalprodukt bei.
| Bezirk | Bruttowertschöpfung | Wertschöpfungsquote | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in % | ||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| Innsbruck-Stadt | 4.615.054 | 4.161.976 | 10,9 | 43,1 | 39,6 | 8,8 |
| Imst | 1.450.854 | 1.338.297 | 8,4 | 48,8 | 46,8 | 4,3 |
| Innsbruck-Land | 3.856.160 | 3.612.751 | 6,7 | 46,2 | 44,4 | 4,2 |
| Kitzbühel | 1.956.518 | 1.875.049 | 4,3 | 45,1 | 44,0 | 2,6 |
| Kufstein | 3.794.757 | 3.540.565 | 7,2 | 36,8 | 36,6 | 0,7 |
| Landeck | 1.298.030 | 1.131.004 | 14,8 | 54,7 | 54,5 | 0,2 |
| Lienz | 1.014.050 | 938.519 | 8,0 | 43,8 | 41,1 | 6,5 |
| Reutte | 1.053.540 | 990.296 | 6,4 | 45,6 | 45,1 | 1,3 |
| Schwaz | 2.748.948 | 2.612.591 | 5,2 | 45,4 | 43,3 | 4,7 |
| TIROL | 21.787.911 | 20.201.048 | 7,9 | 43,8 | 42,1 | 4,2 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
Abbildung 5: Verteilung der Bruttowertschöpfung auf die Tiroler Bezirke

| Bezirk | Anteil der Bruttowertschöpfung in % |
|---|---|
| Innsbruck-Stadt | 21,2 |
| Imst | 6,7 |
| Innsbruck-Land | 17,7 |
| Kitzbühel | 9,0 |
| Kufstein | 17,4 |
| Landeck | 6,0 |
| Lienz | 4,7 |
| Reutte | 4,8 |
| Schwaz | 12,6 |
In allen Tiroler Bezirken konnte die Bruttowertschöpfung gegenüber dem Vorjahr 2022 deutlich gesteigert werden.
Zu zweistelligen Zuwachsraten bei der Bruttowertschöpfung kam es in den Bezirken Landeck (+14,8%) und Innsbruck-Stadt (+10,9%).
4.5 Sichtbare Arbeitsproduktivität nach Wirtschaftsabschnitten
Die sichtbare Arbeitsproduktivität ist definiert als Wertschöpfung geteilt durch die Zahl der Beschäftigten und wird in 1.000 Euro je Beschäftigten ausgedrückt. Sie wird europaweit einheitlich verwendet und ermöglicht deshalb internationale Vergleiche.
Die im Durchschnitt erreichte Arbeitsproduktivität der Tiroler Unternehmen erhöhte sich im Vergleich zu 2022 (73.232 Euro je Beschäftigten) um etwa +5,4% und erreichte rund 77.205 Euro je Beschäftigten im Jahresdurchschnitt 2023.
Mit einer Steigerung von +10,6% von 2022 auf 2023 verzeichnete der Sektor „Energieversorgung“ mit 243.809 Euro je Beschäftigten im Produktionssektor die höchste Arbeitsproduktivität. Das „Bauwesen“ steigerte die sichtbare Arbeitsproduktivität gegenüber 2022 um +9,2% auf 72.247 Euro je Beschäftigten.
Im Dienstleistungssektor erhöhte sich die sichtbare Arbeitsproduktivität in allen Wirtschaftssektoren mit Ausnahme der Abschnitte “Handel; Instandhaltung und Reparatur von Kraftfahrzeugen” und dem “Grundstücks- und Wohnungswesen”. Die größte Produktivitätssteigerung verzeichnete der Abschnitt “Erbringung von Finanz- und Versicherungsdienstleistungen” mit (+75,2%) gegenüber 2022.
4.6 Bruttobetriebsrate nach Wirtschaftsabschnitten
Als Bruttobetriebsrate bezeichnet man den Anteil des Bruttobetriebsüberschusses am Umsatz. Sie ist ein Maß, das zur Untersuchung der Rentabilität eines bestimmten Wirtschaftsraumes oder Wirtschaftszweiges herangezogen werden kann. Der Bruttobetriebsüberschuss errechnet sich aus Bruttowertschöpfung zu Faktorkosten abzüglich des Personalaufwandes. Er wird zur Entlohnung des Produktionsfaktors Kapital verwendet und sollte darüber hinaus möglichst noch einen Beitrag zum Unternehmereinkommen leisten.
Im Produktionssektor konnte die Bruttobetriebsrate in den Abschnitten “Bauwesen”(21,6%) und “Energieversorgung” (15,5%) gegenüber dem Vorjahr deutlich gesteigert werden. Einen Rückgang konnte man in den Abschnitten “Bergbau und Gewinnung von Steinen und Erden” (–10,3%) und “Herstellung von Waren”(–8,3%) beobachten.
Bei den Dienstleistern kam es im “Handel; Instandhaltung und Reparatur von Kraftfahrzeugen” mit (–20,6%) zu einem deutlichen Rückgang. Auch in den Abschnitten “Beherbergung und Gastronomie” und dem “Grundstücks- und Wohnungswesen” kam es zu leichten Rückgängen der Bruttobetriebsraten von –3,7% bzw. –3,5%.
Die höchste Bruttobetriebsrate wurde trotz des leichten Rückgangs im Abschnitt „Grundstücks- und Wohnungswesen“ mit etwa 38,4% erreicht.
| ÖNACE 2008 | Sichtbare Arbeitsproduktivität | Bruttobetriebsrate | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in % | ||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| B | 93,6 | 96,3 | -2,8 | 14,4 | 16,1 | -10,3 |
| C | 93,4 | 92,4 | 1,1 | 9,2 | 10,0 | -8,3 |
| D | 243,8 | 220,4 | 10,6 | 12,5 | 10,8 | 15,5 |
| E | 96,7 | 92,4 | 4,6 | 15,5 | 15,0 | 2,9 |
| F | 72,2 | 66,2 | 9,2 | 11,1 | 9,1 | 21,6 |
| Produktion | 92,2 | 88,3 | 4,4 | 10,1 | 10,0 | 1,2 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| ÖNACE 2008 | Sichtbare Arbeitsproduktivität | Bruttobetriebsrate | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in % | ||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| G | 58,8 | 61,3 | -4,0 | 5,5 | 6,9 | -20,6 |
| H | 82,3 | 78,9 | 4,2 | 11,7 | 11,1 | 5,7 |
| I | 53,0 | 48,7 | 8,8 | 20,1 | 20,9 | -3,7 |
| J | 69,6 | 66,6 | 4,6 | 14,8 | 13,4 | 11,1 |
| K | 235,6 | 134,4 | 75,2 | 42,7 | 32,7 | 30,4 |
| L | 160,2 | 168,4 | -4,9 | 38,4 | 39,8 | -3,5 |
| M | 65,2 | 61,9 | 5,3 | 23,4 | 23,4 | 0,3 |
| N | 56,0 | 51,2 | 9,4 | 16,5 | 16,0 | 3,3 |
| S95 | 37,9 | 36,5 | 4,0 | 22,3 | 21,8 | 2,6 |
| Dienstleistung | 69,5 | 65,1 | 6,6 | 14,5 | 14,1 | 2,5 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
4.7 Sichtbare Arbeitsproduktivität nach Bezirken
Bei der sichtbaren Arbeitsproduktivität lagen auf Bezirksebene Innsbruck-Stadt (87.576 Euro je Beschäftigten), Kufstein (84.401 Euro je Beschäftigten), Reutte (81.746 Euro je Beschäftigten) und Schwaz (78.124 Euro je Beschäftigten) über dem Durchschnitt Tirols mit 77.205 Euro je Beschäftigten. Der niedrigste Wert wurde 2023 in Lienz (66.278 Euro je Beschäftigten) beobachtet. Die sichtbare Arbeitsproduktivität konnte 2023 in allen Bezirken gegenüber 2022 gesteigert werden.
4.8 Bruttobetriebsrate nach Bezirken
Die Bruttobetriebsraten lagen 2023 in den Bezirken zwischen rund 9,6% in Kufstein und 20,8% im Bezirk Landeck.
In den Bezirken Reutte (-6,7%), Kitzbühel (-4,8%), Schwaz (-2,2%) und Kufstein (-0,8%) reduzierten sich die Bruttobetriebsraten gegenüber 2022. In allen anderen Bezirken konnte der Anteil des Bruttobetriebsüberschusses am Umsatz gesteigert werden. Den größten Anstieg der Bruttobetriebsrate konnte in Innsbruck-Stadt mit +12,5% beobachtet werden.
| Bezirk | Sichtbare Arbeitsproduktivität | Bruttobetriebsrate | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in % | ||||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| Innsbruck-Stadt | 87,6 | 80,2 | 9,3 | 13,5 | 12,0 | 12,5 |
| Imst | 70,0 | 65,8 | 6,3 | 13,8 | 13,3 | 3,7 |
| Innsbruck-Land | 68,6 | 65,3 | 5,0 | 11,2 | 11,0 | 2,0 |
| Kitzbühel | 75,0 | 72,0 | 4,1 | 14,7 | 15,5 | -4,8 |
| Kufstein | 84,4 | 83,6 | 1,0 | 9,6 | 9,6 | -0,8 |
| Landeck | 71,7 | 65,3 | 9,8 | 20,8 | 20,6 | 0,6 |
| Lienz | 66,3 | 61,4 | 7,9 | 12,0 | 11,1 | 7,8 |
| Reutte | 81,7 | 78,3 | 4,3 | 13,2 | 14,1 | -6,7 |
| Schwaz | 78,1 | 75,4 | 3,6 | 14,0 | 14,3 | -2,2 |
| TIROL | 77,2 | 73,2 | 5,4 | 12,6 | 12,3 | 2,6 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
4.9 Durchschnittliche Personalkosten je Beschäftigten nach Wirtschaftsabschnitten
Die durchschnittlichen Personalkosten sind definiert als die Personalkosten je unselbstständig Beschäftigten und werden in 1.000 Euro je Beschäftigten und Jahr ausgedrückt. Der Personalaufwand umfasst die Bruttogehälter der Angestellten, die Bruttolöhne der Arbeiter, die Bruttoentschädigung der Lehrlinge, die Heimarbeiterentgelte, die gesetzlichen Pflichtbeiträge (Arbeitgeberbeiträge) zur Sozialversicherung sowie die sonstigen Sozialaufwendungen.
In Tirol sind die durchschnittlichen Personalkosten von 2022 auf 2023 um etwa +7,9% gestiegen und liegen bei rund 56.753 Euro je unselbständig Beschäftigten.
Die durchschnittlichen Personalkosten im Produktionssektor (68.232 Euro je unselbständig Beschäftigten) liegen deutlich über jenen des Dienstleistungssektors (49.662 Euro je unselbständig Beschäftigten). Die höchsten Personalaufwendungen wurden im Abschnitt „Energieversorgung“ (119.819 Euro je unselbständig Beschäftigten), im Produktionssektor und im Abschnitt „Erbringung von Finanz- und Versicherungsdienstleistungen“ (90.077 Euro je unselbständig Beschäftigten) im Dienstleistungssektor erzielt.
Im Produktionssektor erhöhten sich die durchschnittlichen Personalkosten im Wirtschaftsabschnitt “Energieversorgung” deutlich um +14,3%, in allen anderen Abschnitten dieses Sektors, mit Ausnahme des Abschnitts “Bergbau und Gewinnung von Steinen und Erden”, wo sie gleich blieben, erhöhten sich die Personalaufwendungen in etwa durchschnittlich.
Im Dienstleistungssektor stiegen die durchschnittlichen Personalkosten in allen Wirtschaftsabschnitten teilweise deutlich an. Die größte Steigerung der durchschnittlichen Personalkosten konnte im Abschnitt „Erbringung von Finanz- und Versicherungsdienstleistungen“ mit +25,3% festgestellt werden.
4.10 Sachinvestitionen je Beschäftigten nach Wirtschaftsabschnitte
Investitionen sind entscheidend für die Beibehaltung und Steigerung der Leistungsfähigkeit von Unternehmen in den verschiedenen Wirtschaftszweigen bzw. Wirtschaftsregionen. Als Kennzahl der Investitionstätigkeit werden die Investitionen in Sachgütern je Beschäftigten verwendet. Ausgedrückt wird diese Kennzahl in der Einheit 1.000 Euro je Beschäftigten.
Die Tiroler Wirtschaft investierte im Jahr 2023 um 12,7% mehr als im Vorjahr.
Der Dienstleistungssektor erhöhte seine Investitionstätigkeit auf 14.158 Euro je Beschäftigten im Jahr 2023, das sind um +7,1% mehr als 2022.
Im Produktionssektor wurden mit etwa 22.101 Euro je Beschäftigten um +22,0% mehr investiert als im Vorjahr.
Die höchsten Sachinvestitionen je Beschäftigten wurden im Produktionssektor im Abschnitt „Energieversorgung“ (135.972 Euro je Beschäftigter) beobachtet. Im Dienstleistungssektor kann man im Abschnitt “Reparatur von Gebrauchsgütern” mit 129.109 je Beschäftigten eine relativ zum Vorjahr betrachtete hohe Investitiossumme beobachten.
| ÖNACE 2008 | Durchschnittliche Personalkosten | Sachinvestitionen je Beschäftigten | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in Tsd. Euro | in % | |||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| B | 62,7 | 62,7 | 0,0 | 29,2 | 34,5 | -15,5 |
| C | 69,5 | 64,7 | 7,5 | 23,1 | 17,4 | 33,0 |
| D | 119,8 | 104,8 | 14,3 | 136,0 | 134,2 | 1,4 |
| E | 58,0 | 54,6 | 6,1 | 27,3 | 22,7 | 20,2 |
| F | 59,7 | 56,3 | 6,1 | 6,9 | 6,7 | 3,7 |
| Produktion | 68,2 | 63,4 | 7,7 | 22,1 | 18,1 | 22,0 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| ÖNACE 2008 | Durchschnittliche Personalkosten | Sachinvestitionen je Beschäftigten | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in Tsd. Euro | in % | |||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| G | 47,8 | 44,4 | 7,7 | 6,5 | 7,0 | -7,9 |
| H | 55,5 | 51,0 | 8,7 | 26,4 | 23,5 | 12,6 |
| I | 40,2 | 37,1 | 8,3 | 9,3 | 10,3 | -10,2 |
| J | 68,2 | 66,2 | 3,0 | 5,0 | 2,9 | 74,6 |
| K | 90,1 | 71,9 | 25,3 | 21,8 | 9,4 | 132,2 |
| L | 51,0 | 49,5 | 3,1 | 129,1 | 128,8 | 0,3 |
| M | 59,6 | 55,3 | 7,9 | 5,2 | 4,0 | 29,5 |
| N | 40,1 | 37,3 | 7,6 | 18,1 | 13,3 | 36,0 |
| S95 | 37,8 | 36,6 | 3,3 | 3,5 | 1,0 | 248,1 |
| Dienstleistung | 49,7 | 45,8 | 8,4 | 14,2 | 13,2 | 7,1 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
4.11 Durchschnittliche Personalkosten je Beschäftigten nach Bezirken
Auf Bezirksebene wurden die höchsten durchschnittlichen Personalkosten in Innsbruck- Stadt (62.234 Euro je unselbständig Beschäftigten), Kufstein (61.344 Euro je unselbständig Beschäftigten) und Reutte mit 59.549 Euro je unselbständig Beschäftigten erreicht. Die niedrigsten Personalaufwendungen verzeichnete im Tiroler Oberland der Bezirk Landeck mit 50.070 Euro je unselbständig Beschäftigten, da dieser sehr tourismusintensiv ist und in diesem Wirtschaftsbereich ein verhältnismäßig niedriger Personalaufwand besteht.
4.12 Sachinvestitionen je Beschäftigten nach Bezirken
Die höchsten Sachinvestitionen je Beschäftigten wurden mit rund 25.289 Euro im Bezirk Kufstein getätigt. Dies entspricht einer Steigerung von +40,8% gegenüber 2022. Kufstein weist somit auch die deutlichste Steigerung der Investitionstätigkeit aller Bezirke auf. Nennenswerte Investitionssteigerungen gab es auch in Lienz (+20,9%), Reutte (+17,2%) und Landeck (+16,0%).
Zu einem deutlichen Rückgang der Sachinvestitionen je Beschäftigten kam es im Bezirk Imst (-18,0%) und zu einem leichten Rückgang im Bezirk Schwaz mit -2,2%.
| Bezirk | Durchschnittliche Personalkosten | Sachinvestitionen je Beschäftigten | ||||
|---|---|---|---|---|---|---|
| in Tsd. Euro | in % | in Tsd. Euro | in % | |||
| 2023 | 2022 | Veränderung | 2023 | 2022 | Veränderung | |
| Innsbruck-Stadt | 62,2 | 57,2 | 8,8 | 22,7 | 20,4 | 11,4 |
| Imst | 51,7 | 48,0 | 7,8 | 13,4 | 16,3 | -18,0 |
| Innsbruck-Land | 54,2 | 50,5 | 7,3 | 10,7 | 10,5 | 1,7 |
| Kitzbühel | 52,3 | 47,8 | 9,5 | 12,0 | 10,8 | 11,2 |
| Kufstein | 61,3 | 58,1 | 5,6 | 25,3 | 18,0 | 40,8 |
| Landeck | 50,1 | 45,9 | 9,0 | 16,8 | 14,5 | 16,0 |
| Lienz | 51,6 | 47,5 | 8,7 | 13,1 | 10,8 | 20,9 |
| Reutte | 59,5 | 54,8 | 8,6 | 16,1 | 13,8 | 17,2 |
| Schwaz | 57,1 | 52,9 | 8,0 | 14,7 | 15,0 | -2,2 |
| TIROL | 56,8 | 52,6 | 7,9 | 16,9 | 15,0 | 12,7 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
5 Anhangstabellen
5.1 Ausgewählte Wirtschaftskennzahlen nach ÖNACE 2008
| ÖNACE 2008 | Unter-nehmen | BeschäftigteJahresdurchschnitt | Personal-aufwand | Erlöse u.Erträge | ||
|---|---|---|---|---|---|---|
| insgesamt | unselbst. | in Tsd. Euro | ||||
| Insgesamt | 46.354 | 280.159 | 233.333 | 13.262.838 | 71.830.515 | |
| B | Bergbau und Gewinnung von Steinen | 41 | 497 | 468 | 29.352 | 126.332 |
| 8 | Gewinnung v. Steinen, sonst. Bergbau | 41 | 497 | 468 | 29.352 | 126.332 |
| C | Herstellung von Waren | 3.298 | 61.832 | 58.514 | 4.068.523 | 19.149.003 |
| 10 | H.v. Nahrungs- und Futtermitteln | 365 | 5.942 | 5.580 | 262.121 | 1.315.891 |
| 11 | Getränkeherstellung | 67 | 405 | 335 | 17.728 | 89.422 |
| 13 | H.v. Textilien | 101 | 355 | 254 | 10.632 | 34.147 |
| 14 | H.v. Bekleidung | 158 | 448 | 291 | 15.048 | 64.924 |
| 15 | H.v. Leder/-waren, und Schuhen | 38 | 370 | 334 | 13.294 | 99.486 |
| 16 | H.v. Holzwaren; Korbwaren | 398 | 5.783 | 5.352 | 365.331 | 2.074.959 |
| 17 | H.v. Papier/Pappe und Waren daraus | 11 | 752 | 742 | 57.503 | 350.518 |
| 18 | H.v. Druckerzeugnissen; | 88 | 619 | 530 | 26.423 | 99.185 |
| 20 | H.v. chemischen Erzeugnissen | 53 | 1.202 | 1.150 | 77.046 | 278.738 |
| 21 | H.v. pharmazeutischen Erzeugnissen | 8 | 7.293 | 7.291 | 595.032 | 2.926.023 |
| 22 | H.v. Gummi- und Kunststoffwaren | 55 | 1.734 | 1.680 | 111.772 | 496.862 |
| 23 | H.v. Glas/-waren, Keramik u.Ä. | 150 | 5.316 | 5.174 | 414.574 | 1.373.048 |
| 24 | Metallerzeugung- und bearbeitung | 13 | 3.748 | 3.740 | 297.017 | 2.234.083 |
| 25 | H.v. Metallerzeugnissen | 410 | 5.625 | 5.212 | 333.959 | 1.144.991 |
| 26 | H.v. Datenverarbeitungsgeräten | 51 | 3.506 | 3.458 | 272.867 | 776.699 |
| 27 | H.v. elektrischen Ausrüstungen | 52 | 5.131 | 5.083 | 402.866 | 1.841.368 |
| 28 | Maschinenbau | 140 | 7.688 | 7.563 | 532.939 | 2.976.956 |
| 29 | H.v. Kraftwagen und -teilen | 24 | 1.146 | 1.124 | 73.104 | 253.428 |
| 30 | Sonst. Fahrzeugbau | 8 | 69 | 68 | 4.328 | 12.526 |
| 31 | H.v. Möbeln | 375 | 2.287 | 1.907 | 92.032 | 335.958 |
| 32 | H.v. sonst. Waren | 448 | 1.206 | 739 | 32.272 | 112.416 |
| 33 | Reparatur/Installation v. Maschinen | 285 | 1.207 | 907 | 60.635 | 257.375 |
| D | Energieversorgung | 318 | 3.581 | 3.243 | 388.574 | 4.134.097 |
| 35 | Energieversorgung | 318 | 3.581 | 3.243 | 388.574 | 4.134.097 |
| E | Wasserversorgung/Abfallentsorgung | 223 | 1.445 | 1.353 | 78.450 | 409.448 |
| 36 | Wasserversorgung | 68 | 46 | 42 | 2.531 | 8.625 |
| 37 | Abwasserentsorgung | 64 | 351 | 346 | 22.391 | 87.509 |
| 38 | Abfallbehandlung | 88 | 1.048 | 965 | 53.528 | 313.314 |
| 39 | Beseitigung v. Umweltverschmutzungen | 3 | - | - | - | - |
| F | Bauwesen | 4.789 | 31.587 | 26.623 | 1.589.721 | 6.469.538 |
| 41 | Hochbau | 696 | 6.640 | 6.018 | 407.594 | 2.164.328 |
| 42 | Tiefbau | 74 | 915 | 837 | 109.292 | 331.061 |
| 43 | Sonst. Bautätigkeiten | 4.019 | 24.032 | 19.768 | 1.072.835 | 3.974.149 |
| G | Handel | 7.952 | 49.529 | 41.277 | 1.973.991 | 17.336.143 |
| 45 | Kfz-Handel und -reparatur | 1.158 | 6.404 | 5.179 | 265.982 | 2.455.767 |
| 46 | Großhandel | 2.012 | 14.841 | 12.817 | 777.042 | 8.746.248 |
| 47 | Einzelhandel | 4782 | 28284 | 23281 | 930967 | 6134128 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| Umsatz-erlöse | Produktions-wert | Brutto-wertschöpfung | Brutto-investitionen | ÖNACE 2008 | |
|---|---|---|---|---|---|
| in Tsd. Euro | |||||
| 67.084.964 | 49.553.842 | 21.705.637 | 5.057.568 | Insgesamt | |
| 118.955 | 115.978 | 46.500 | 22.169 | B | Bergbau und Gewinnung von Steinen |
| 118.955 | 115.978 | 46.500 | 22.169 | 8 | Gewinnung v. Steinen, sonst. Bergbau |
| 18.587.998 | 17.442.737 | 5.777.132 | 1.505.408 | C | Herstellung von Waren |
| 1.299.559 | 1.204.331 | 361.942 | 47.245 | 10 | H.v. Nahrungs- und Futtermitteln |
| 87.144 | 83.631 | 29.256 | 3.370 | 11 | Getränkeherstellung |
| 33.782 | 31.598 | 14.307 | 973 | 13 | H.v. Textilien |
| 64.117 | 50.813 | 17.550 | 1.808 | 14 | H.v. Bekleidung |
| 97.123 | 98.920 | 14.882 | 6.277 | 15 | H.v. Leder/-waren, und Schuhen |
| 2.036.314 | 1.945.917 | 586.378 | 180.726 | 16 | H.v. Holzwaren; Korbwaren |
| 339.871 | 336.137 | 158.325 | 9.445 | 17 | H.v. Papier/Pappe und Waren daraus |
| 94.422 | 87.577 | 35.170 | 5.467 | 18 | H.v. Druckerzeugnissen; |
| 272.833 | 244.567 | 100.841 | 6.304 | 20 | H.v. chemischen Erzeugnissen |
| 2.820.056 | 2.915.551 | 941.623 | 667.378 | 21 | H.v. pharmazeutischen Erzeugnissen |
| 488.720 | 448.710 | 133.670 | 24.452 | 22 | H.v. Gummi- und Kunststoffwaren |
| 1.301.596 | 1.106.372 | 520.936 | 68.479 | 23 | H.v. Glas/-waren, Keramik u.Ä. |
| 2.148.898 | 2.067.274 | 458.171 | 75.282 | 24 | Metallerzeugung- und bearbeitung |
| 1.115.798 | 1.063.017 | 459.030 | 90.850 | 25 | H.v. Metallerzeugnissen |
| 742.490 | 778.403 | 383.915 | 70.435 | 26 | H.v. Datenverarbeitungsgeräten |
| 1.778.059 | 1.715.627 | 546.914 | 88.139 | 27 | H.v. elektrischen Ausrüstungen |
| 2.915.119 | 2.432.674 | 676.666 | 125.714 | 28 | Maschinenbau |
| 250.526 | 208.904 | 64.598 | 5.758 | 29 | H.v. Kraftwagen und -teilen |
| 12.425 | 12.013 | 583 | 179 | 30 | Sonst. Fahrzeugbau |
| 330.183 | 305.739 | 128.536 | 11.943 | 31 | H.v. Möbeln |
| 108.366 | 98.624 | 51.017 | 8.047 | 32 | H.v. sonst. Waren |
| 250.597 | 206.338 | 92.822 | 7.137 | 33 | Reparatur/Installation v. Maschinen |
| 3.887.696 | 3.821.859 | 873.079 | 509.819 | D | Energieversorgung |
| 3.887.696 | 3.821.859 | 873.079 | 509.819 | 35 | Energieversorgung |
| 396.439 | 304.928 | 139.714 | 40.303 | E | Wasserversorgung/Abfallentsorgung |
| 8.339 | 7.914 | 5.161 | 1.086 | 36 | Wasserversorgung |
| 79.766 | 74.163 | 46.121 | 10.816 | 37 | Abwasserentsorgung |
| 308.334 | 222.851 | 88.432 | 28.401 | 38 | Abfallbehandlung |
| - | - | - | - | 39 | Beseitigung v. Umweltverschmutzungen |
| 6.250.937 | 6.168.088 | 2.282.068 | 245.148 | F | Bauwesen |
| 2.020.356 | 2.031.700 | 560.587 | 81.492 | 41 | Hochbau |
| 324.875 | 361.536 | 124.343 | 9.432 | 42 | Tiefbau |
| 3.905.706 | 3.774.852 | 1.597.138 | 154.224 | 43 | Sonst. Bautätigkeiten |
| 17.086.320 | 5.170.276 | 2.914.166 | 352.464 | G | Handel |
| 2.428.878 | 739.601 | 393.531 | 37.699 | 45 | Kfz-Handel und -reparatur |
| 8.610.845 | 2.217.413 | 1.215.556 | 175.672 | 46 | Großhandel |
| 6046597 | 2213262 | 1305079 | 139093 | 47 | Einzelhandel |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| ÖNACE 2008 | Unter-nehmen | BeschäftigteJahresdurchschnitt | Personal-aufwand | Erlöse u.Erträge | ||
|---|---|---|---|---|---|---|
| insgesamt | unselbst. | in Tsd. Euro | ||||
| H | Verkehr | 1.633 | 18.370 | 16.683 | 925.681 | 5.191.364 |
| 49 | Landverkehr | 1.372 | 14.922 | 13.434 | 706.882 | 3.083.084 |
| 50 | Schifffahrt | 4 | 51 | 50 | 2.688 | 41.816 |
| 51 | Luftfahrt | 29 | 282 | 252 | 18.387 | 72.993 |
| 52 | Dienstleistungen für den Verkehr | 175 | 2.953 | 2.791 | 191.023 | 1.961.498 |
| 53 | Post- und Krierdienste | 53 | 162 | 156 | 6.701 | 31.973 |
| I | Beherbergung und Gastronomie | 9.993 | 56.616 | 45.377 | 1.822.917 | 6.064.095 |
| 55 | Beherbergung | 6.550 | 38.417 | 30.998 | 1.344.437 | 4.495.609 |
| 56 | Gastronomie | 3.443 | 18.199 | 14.379 | 478.480 | 1.568.486 |
| J | Information und Kommunikation | 2.154 | 7.411 | 5.238 | 357.212 | 1.100.146 |
| 58 | Verlagswesen | 128 | 1.083 | 958 | 74.527 | 308.459 |
| 59 | Filmherstellung/-verleih; Kinos | 384 | 752 | 353 | 13.220 | 68.068 |
| 60 | Rundfunkveranstallter | 15 | 82 | 67 | 3.307 | 8.418 |
| 61 | Telekommunikation | 32 | 116 | 83 | 4.149 | 28.105 |
| 62 | IT- Dienstleistungen | 1.243 | 4.569 | 3.315 | 229.156 | 589.115 |
| 63 | Informationsdienstleistungen | 352 | 809 | 462 | 32.853 | 97.981 |
| K | Erbr. v. Finanz- u. Versicherungsdl. | 1.032 | 6.067 | 6.053 | 545.237 | 3.192.016 |
| 64 | Finanzdienstleistungen | 60 | 5.326 | 5.326 | 483.842 | 2.886.557 |
| 65 | Versicherungen und Pensionskassen | 1 | 368 | 368 | 37.195 | 223.753 |
| 66 | Sonst. Finanz-/Versicherungsleistungen | 971 | 373 | 359 | 24.200 | 81.706 |
| L | Grundstücks- und Wohnungswesen | 3.088 | 5.507 | 3.112 | 158.714 | 2.213.043 |
| 68 | Grundstücks- und Wohnungswesen | 3.088 | 5.507 | 3.112 | 158.714 | 2.213.043 |
| M | Freiberufliche/technische Dl | 8.895 | 24.971 | 15.678 | 935.004 | 4.447.733 |
| 69 | Rechtsberatung und Wirtschaftsprüfung | 1.586 | 6.276 | 4.437 | 210.392 | 657.842 |
| 70 | Unternehmenführung, -beratung | 1.471 | 3.964 | 2.601 | 226.043 | 2.230.631 |
| 71 | Architektur- und Ingenieurbüros | 2.240 | 8.274 | 5.872 | 376.642 | 1.020.726 |
| 72 | Forschung und Entwicklung | 188 | 683 | 502 | 31.359 | 77.591 |
| 73 | Werbung und Marktforschung | 1.571 | 3.255 | 1.625 | 69.966 | 309.827 |
| 74 | Sonst. Freiberufl./techn. Tätigkeiten | 1.676 | 2.062 | 371 | 12.818 | 110.681 |
| 75 | Veterinärwesen | 163 | 457 | 270 | 7.784 | 40.435 |
| N | Sonstige wirtschaftliche Dl | 2.761 | 12.412 | 9.560 | 383.640 | 1.966.427 |
| 77 | Vermietung v. beweglichen Sachen | 361 | 1.116 | 752 | 39.125 | 596.909 |
| 78 | Arbeitskräfteüberlassung | 108 | 1.249 | 1.147 | 63.816 | 87.815 |
| 79 | Reisebüros und Reiseveranstallter | 317 | 1.735 | 1.422 | 71.551 | 695.916 |
| 80 | Wach- und Sicherheitsdienste | 44 | 250 | 207 | 5.982 | 11.986 |
| 81 | Gebäudebetreuung; Gartenbau | 1.422 | 6.402 | 4.878 | 144.503 | 389.415 |
| 82 | Wirtschaftliche Dienstleistungen a.n.g. | 509 | 1.660 | 1.154 | 58.663 | 184.386 |
| S95 | Sonstige Dienstleistungen | 177 | 334 | 154 | 5.822 | 31.130 |
| 95 | Reparatur von DVT-geräten u. Gebrauchsgütern | 177 | 334 | 154 | 5.822 | 31.130 |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
| Umsatz-erlöse | Produktions-wert | Brutto-wertschöpfung | Brutto-investitionen | ÖNACE 2008 | |
|---|---|---|---|---|---|
| in Tsd. Euro | |||||
| 5.005.196 | 2.831.282 | 1.511.429 | 496.587 | H | Verkehr |
| 2.950.368 | 2.261.160 | 1.195.420 | 441.489 | 49 | Landverkehr |
| 26.336 | 18.137 | 2.856 | 7.872 | 50 | Schifffahrt |
| 69.279 | 55.515 | 15.482 | 15.053 | 51 | Luftfahrt |
| 1.927.583 | 477.970 | 289.398 | 31.952 | 52 | Dienstleistungen für den Verkehr |
| 31.630 | 18.500 | 8.273 | 221 | 53 | Post- und Krierdienste |
| 5.855.804 | 5.757.091 | 2.999.333 | 583.326 | I | Beherbergung und Gastronomie |
| 4.346.514 | 4.260.099 | 2.278.372 | 506.214 | 55 | Beherbergung |
| 1.509.290 | 1.496.992 | 720.961 | 77.112 | 56 | Gastronomie |
| 1.068.697 | 762.988 | 515.839 | 54.094 | J | Information und Kommunikation |
| 293.909 | 159.537 | 89.499 | 3.813 | 58 | Verlagswesen |
| 65.215 | 48.526 | 25.703 | 5.014 | 59 | Filmherstellung/-verleih; Kinos |
| 7.677 | 6.741 | 3.316 | 100 | 60 | Rundfunkveranstallter |
| 27.481 | 22.287 | 10.518 | 2.127 | 61 | Telekommunikation |
| 579.455 | 446.280 | 332.506 | 39.651 | 62 | IT- Dienstleistungen |
| 94.960 | 79.617 | 54.297 | 3.389 | 63 | Informationsdienstleistungen |
| 2.070.743 | 1.957.572 | 1.429.083 | 137.723 | K | Erbr. v. Finanz- u. Versicherungsdl. |
| 1.798.377 | 1.798.377 | 1.345.730 | 110.530 | 64 | Finanzdienstleistungen |
| 191.941 | 81.240 | 39.518 | 26.158 | 65 | Versicherungen und Pensionskassen |
| 80.425 | 77.955 | 43.835 | 1.035 | 66 | Sonst. Finanz-/Versicherungsleistungen |
| 1.882.711 | 1.553.501 | 882.258 | 717.105 | L | Grundstuecks- und Wohnungswesen |
| 1.882.711 | 1.553.501 | 882.258 | 717.105 | 68 | Grundstücks- und Wohnungswesen |
| 2.957.799 | 2.555.506 | 1.627.659 | 156.769 | M | Freiberufliche/technische Dl |
| 641.765 | 580.754 | 455.081 | 17.538 | 69 | Rechtsberatung und Wirtschaftsprüfung |
| 810.533 | 725.977 | 314.566 | 87.161 | 70 | Unternehmenführung, -beratung |
| 985.745 | 848.189 | 610.671 | 34.038 | 71 | Architektur- und Ingenieurbüros |
| 64.460 | 58.536 | 37.209 | 7.280 | 72 | Forschung und Entwicklung |
| 305.967 | 219.572 | 135.879 | 7.211 | 73 | Werbung und Marktforschung |
| 109.347 | 85.693 | 53.099 | 2.637 | 74 | Sonst. Freiberufl./techn. Tätigkeiten |
| 39.982 | 36.785 | 21.154 | 904 | 75 | Veterinärwesen |
| 1.885.046 | 1.082.378 | 694.712 | 235.426 | N | Sonstige wirtschaftliche Dl |
| 553.538 | 325.949 | 222.887 | 188.799 | 77 | Vermietung v. beweglichen Sachen |
| 84.982 | 84.257 | 70.391 | 1.117 | 78 | Arbeitskräfteüberlassung |
| 679.338 | 159.100 | 78.123 | 15.779 | 79 | Reisebüros und Reiseveranstallter |
| 11.806 | 9.665 | 7.173 | 439 | 80 | Wach- und Sicherheitsdienste |
| 380.375 | 340.861 | 228.468 | 14.635 | 81 | Gebäudebetreuung; Gartenbau |
| 175.007 | 162.546 | 87.670 | 14.657 | 82 | Wirtschaftliche Dienstleistungen a.n.g. |
| 30.623 | 29.658 | 12.665 | 1.227 | S95 | Sonstige Dienstleistungen |
| 30.623 | 29.658 | 12.665 | 1.227 | 95 | Reparatur von DVT-geräten u. Gebrauchsgütern |
- Quelle: STATISTIK AUSTRIA, Leistungs- und Strukturerhebung
5.2 Methodik der Leistungs- und Strukturstatistik (Quelle: Statistik Austria)
5.2.1 Gegenstand der Statistik
Gegenstand der Statistik ist die Erhebung, Aufarbeitung und Interpretation und damit die
Beobachtung der Strukturverteilung und der Wirtschaftsleistung von nachstehend genannten
Erhebungseinheiten, die im jeweiligen Berichtsjahr eine Tätigkeit gemäß den ÖNACE-2008-
Abschnitten B bis N und Abteilung S95 ausübten.
Die Leistungs- und Strukturstatistik erstreckt sich auf alle Unternehmen,
Arbeitsgemeinschaften und Betriebe gewerblicher Art von Körperschaften des öffentlichen
Rechts im Sinne des § 2 KStG2, die schwerpunktmäßig eine Wirtschaftstätigkeit ausüben, die
gemäß dem Anhang zur Verordnung (EG) Nr. 1893/2006 des Europäischen Parlaments und
des Rates den Abschnitten B bis N und der Abteilung S95 der NACE Rev. 2 zuzuordnen sind.
In die Grundgesamtheit sind nur Marktproduzenten der angeführten Wirtschaftsbereiche
einbezogen. Diese sind gemäß ESVG 1995 dadurch gekennzeichnet, dass mehr als 50% der
Produktionskosten durch Umsätze gedeckt sein müssen; andernfalls sind diese statistischen
Einheiten als Nicht-Marktproduzenten (z.B. Non-Profit-Organisationen, Organisationen ohne
Erwerbszwecke) aus dem Erhebungsbereich auszuschließen.
Gemäß § 4 Abs. 5 Bundesstatistikgesetz 2000 bezieht sich der Erhebungsbereich auf folgende
Abschnitte in der von Statistik Austria aufgelegten und in der Klassifikationsdatenbank auf
der Homepage veröffentlichten Systematik der Wirtschaftstätigkeiten (ÖNACE 2008).
| Abschnitt | Bezeichnung |
|---|---|
| B | Bergbau und Gewinnung von Steinen und Erden |
| C | Herstellung von Waren |
| D | Energieversorgung |
| E | Wasserversorgung; Abwasser- und Abfallentsorgung und Beseitigung von Umweltverschmutzungen |
| F | Bauwesen |
| G | Handel; Instandhaltung und Reparatur von Kraftfahrzeugen |
| H | Verkehr und Lagerei |
| I | Beherbergung und Gastronomie |
| J | Information und Kommunikation |
| K | Erbringung von Finanz- u. Versicherungsdienstleistungen (ohne Gruppen 64.2 und 64.3) |
| L | Grundstücks- und Wohnungswesen |
| M | Erbringung von freiberufliche, wissenschaftlichen und technischen Dienstleistungen |
| N | Erbringung von sonstige wirtschaftlichen Dienstleistungen |
| S95 | Reparatur von Gebrauchsgütern |
Der Erfassungsbereich erstreckt sich auf alle Einheiten, die eine Tätigkeit, welche den
angeführten Wirtschaftsbereichen zuzuordnen ist, selbständig, regelmäßig und in der
Absicht zur Erzielung eines Ertrages oder sonstigen wirtschaftlichen Vorteils, ausüben.
Vom Erfassungsbereich der Leistungs- und Strukturstatistik ausgenommen sind:
- Land- und Forstwirtschaft, Fischerei (Abschnitt A)
- Buschenschank und Privatzimmervermietung im Sinne des § 2 GewO 19943
- Immobilienvermietung durch private Haushalte
- Beteiligungsgesellschaften, Treuhand und sonstige Fonds, Privatstiftungen (Gruppen 64.2 und 64.3)
- Kleine Versicherungsvereine auf Gegenseitigkeit (geringe wirtschaftliche Bedeutung)
- Öffentliche Verwaltung, Verteidigung, Sozialversicherung (Abschnitt O)
- Erziehung und Unterricht (Abschnitt P)
- Gesundheits- und Sozialwesen (Abschnitt Q)
- Kunst, Unterhaltung und Erholung (Abschnitt R)
- Erbringung von sonstigen Dienstleistungen mit Ausnahme der Reparatur von Gebrauchsgütern (Abschnitt S ohne S95)
- Private Haushalte mit Hauspersonal; Herstellung von Waren und Erbringung von Dienstleistungen durch private Haushalte für den Eigenbedarf ohne ausgeprägten Schwerpunkt (Abschnitt T)
- Exterritoriale Organisationen und Körperschaften (Abschnitt U)
5.2.2 Beobachtungs-/Erhebungs-/Darstellungseinheiten
Als Erhebungseinheiten (statistische Einheiten) werden das Unternehmen (dazu zählen im
statistischen Sinne auch Betriebe gewerblicher Art von Körperschaften öffentlichen Rechts
sowie Arbeitsgemeinschaften), die zugehörigen Betriebe (fachliche Einheiten) und deren
Arbeitsstätten (örtliche Einheiten) herangezogen.
Das Unternehmen entspricht einer rechtlichen Einheit, welche eine organisatorische Einheit
zur Erzeugung von Waren und Dienstleistungen bildet und insbesondere in Bezug auf die
Verwendung der ihr zufließenden laufenden Mittel über eine gewisse Entscheidungsfreiheit
verfügt. Ein Unternehmen übt eine oder mehrere Tätigkeiten an einem oder an mehreren
Standorten aus.
Eine Arbeitsgemeinschaft (ARGE) ist eine einmalige oder auf gewisse Dauer zur gemeinsamen
Durchführung von Projekten eingegangene vertragliche Bindung mehrerer
Unternehmen, deren kaufmännische Leitung einem Unternehmen obliegt.
Arbeitsgemeinschaften werden wie rechtlich selbständige Unternehmen behandelt, für die das
kaufmännisch federführende Unternehmen meldepflichtig ist. Alle ARGE-Partner (auch das
kaufmännisch federführende Unternehmen) melden, zur Vermeidung von Doppelerfassungen,
die Leistungs- und Strukturdaten ohne ihre ARGE-Beteiligungen.
Unter Betrieben gewerblicher Art von Körperschaften öffentlichen Rechts ist gemäß § 2
KStG 1988 jede Einrichtung zu verstehen, die
- wirtschaftlich selbständig ist und ausschließlich oder überwiegend einer nachhaltigen privatwirtschaftlichen Tätigkeit von wirtschaftlichem Gewicht und
- zur Erzielung von Einnahmen oder im Falle des Fehlens der Beteiligung am allgemeinen wirtschaftlichen Verkehr von anderen wirtschaftlichen Vorteilen und
- nicht der Land- und Forstwirtschaft zuzurechnen ist.
Die Absicht, Gewinn zu erzielen, ist nicht erforderlich. Die Tätigkeit der Einrichtung gilt stets
als Gewerbebetrieb.
Der Betrieb, als fachliche Einheit, fasst innerhalb eines Unternehmens sämtliche Teile
zusammen, die zur Ausübung einer Tätigkeit auf der Ebene der (vierstelligen) Klasse der
Systematik der Wirtschaftstätigkeiten (ÖNACE 2008) beitragen. Es handelt sich um eine
Einheit, die einer oder mehreren operationellen Unterabteilungen des Unternehmens
entspricht. Das Unternehmen muss über ein Informationssystem verfügen, das es ermöglicht,
für jeden Betrieb zumindest den Wert der Produktion und der Vorleistungen, die
Personalkosten und den Betriebsüberschuss sowie Beschäftigung und
Bruttoanlageinvestitionen festzustellen oder zu berechnen.
Die Arbeitsstätte (örtliche Einheit) ist ein an einem räumlich festgestellten Ort gelegener Teil
eines Unternehmens (z.B. Verkaufsladen, Büro, Lager, Werkstätte). An diesem Ort oder von
diesem Ort aus werden Wirtschaftstätigkeiten ausgeübt, für die, mit Ausnahmen, eine oder
mehrere Personen (unter Umständen auch zeitweise) im Auftrag ein und desselben
Unternehmens arbeiten.
Um branchenspezifische Besonderheiten bei der Konzipierung der Erhebungsunterlagen berücksichtigen zu können, werden folgende typenspezifische Formulare verwendet:
- Unternehmen (Ein- und Mehrbetriebsunternehmen),
- Betriebe der Mehrbetriebsunternehmen und
- Arbeitsstätten der Mehrarbeitsstättenunternehmen bzw. -betriebe.
In der Praxis werden folgende Typen von Einheiten unterschieden:
- Einbetriebs-/Einarbeitsstättenunternehmen (Registertyp: UBA) haben folgenden Kriterien zu genügen: Die Erhebungseinheit übt eine Haupttätigkeit aus, die den Abschnitten B bis N sowie S95 der ÖNACE 2008 zuzuordnen ist. Das Unternehmen besteht aus einem Betrieb (einer fachlichen Einheit) und einer Arbeitsstätte (örtliche Einheit). Das Unternehmen kann neben seiner eigentlichen Haupttätigkeit 1 bis n Nebentätigkeiten ausüben.
- Einbetriebs-/Mehrarbeitsstättenunternehmen (Registertyp: UB): Die
Erhebungseinheit übt eine Haupttätigkeit im Erfassungsbereich der Leistungs- und
Strukturstatistik aus und besteht aus einem Betrieb (fachliche Einheit) und mehreren
Arbeitsstätten (örtliche Einheiten).
- Mehrbetriebs-/Mehrarbeitsstättenunternehmen (Registertyp: U): Hierbei handelt
es sich in der Regel um komplex strukturierte Unternehmen mit mehreren Betrieben,
welche unterschiedliche Haupttätigkeiten ausüben. Mehrbetriebsunternehmen werden
wie folgt differenziert:
- Einbereichsunternehmen (EBU) des Produzierenden oder
Dienstleistungsbereichs, wenn das Unternehmen selbst wie auch dessen
Betriebe nur Haupttätigkeiten im Sinne des Produzierenden oder
Dienstleistungsbereichs (ÖNACE-Abschnitte B bis F bzw. G bis N sowie S95)
ausüben;
- Mehrbereichsunternehmen (MBU) des Produzierenden oder Dienstleistungsbereichs, wenn das Unternehmen operational in mehrere Betriebe untergliedert ist, wobei mindestens ein Betrieb eine Haupttätigkeit im Dienstleistungsbereich (für die ÖNACE-Abschnitte G bis N sowie S95) oder mindestens ein Betrieb eine Haupttätigkeit im Produzierenden Bereich (für ÖNACE-Abschnitte B bis F) ausübt.
- Einbereichsunternehmen (EBU) des Produzierenden oder
Dienstleistungsbereichs, wenn das Unternehmen selbst wie auch dessen
Betriebe nur Haupttätigkeiten im Sinne des Produzierenden oder
Dienstleistungsbereichs (ÖNACE-Abschnitte B bis F bzw. G bis N sowie S95)
ausüben;
5.2.3 Datenquellen, Abdeckung
Primärstatistische Datenquellen:
- Leistungs- und Strukturerhebung für Unternehmen über den Schwellenwerten (Primärerhebung): Im Rahmen der Erfüllung der Auskunftspflicht durch die Unternehmen sind die mittelbare, primäre Datenquelle im Unternehmen selbst die Unternehmensabschlüsse (Jahresabschlüsse) sowie die betrieblichen Aufzeichnungen der Unternehmen. Dabei beziehen sich alle Angaben auf das betreffende Berichtsjahr. War das Unternehmen im Referenzjahr nicht volle 12 Monate, sondern eine kürzere Periode wirtschaftlich tätig, dann sind die Daten auf dieses „Rumpfwirtschaftsjahr“ bezogen. Beziehen sich die buchhalterischen Aufzeichnungen nicht auf ein Kalender-, sondern auf Grund von Sondervereinbarungen mit der veranlagenden Finanzbehörde auf ein davon abweichendes Wirtschaftsjahr, so sind Daten des letzten vor dem 31. Dezember des Referenzjahres abgeschlossenen Wirtschaftsjahres zu melden. Eine primärstatistische Erhebung ist erforderlich, da die Register- und Verwaltungsdaten nicht in dem für die Leistungs- und Strukturstatistik benötigten Detailgrad vorliegen und die Primärdaten zusätzlich zu den Verwaltungsdaten als Basisinformation für die modellbasierte Datenergänzung unverzichtbar sind.
Sekundärstatistische Datenquellen:
- Konjunkturstatistik (Primärstatistik) im Produzierenden Bereich des
Referenzjahres für Unternehmen über den Schwellenwerten:
Die Konjunkturstatistik im Produzierenden Bereich stellt wesentliche Daten für die
Erfüllung der Meldeverpflichtungen im Rahmen der EU-Verordnung über die
strukturelle Unternehmensstatistik zur Verfügung. In diesem Zusammenhang sind
insbesondere Variable über Beschäftigte, Arbeitsvolumen sowie Umsatzerlöse in
Verbindung mit Produktion sowie Personalaufwendungen zu nennen, die für Zwecke
der Statistik über die Leistung und Struktur im Produzierenden Bereich in hoher
Qualität, Aktualität und Detailtiefe zur Verfügung stehen. So wurden 2008 87,0
Prozent, 2009 87,6 Prozent der im Rahmen der Leistungs- und Strukturstatistik
erhobenen Unternehmen des Produzierenden Bereichs auch in der Konjunkturstatistik
erhoben. Darüber hinaus determiniert die primär erhobene Masse der
Konjunkturstatistik des Referenzjahres ex ante in hohem Maße die Abgrenzung und
Struktur der Erhebungsmasse der ex post durchzuführenden Leistungs- und
Strukturerhebung.
- Erhebungen des grenzüberschreitenden Dienstleistungsverkehrs:
Daten über Dienstleistungsexporte werden für die Ermittlung der Umsatzerlöse nach Kunden, welche entsprechend den EU-Vorgaben für ausgewählte Dienstleistungsbereiche ab dem Berichtsjahr 2008 zu ermitteln sind, verwendet.
Register- und Verwaltungsdaten:
- Statistisches Unternehmensregister (URS): Das Unternehmensregister, mit den
dafür notwendigen Merkmalen, bildet die Grundlage für die Abgrenzung und
Ermittlung der Erhebungsmasse und damit der Identifizierung der Erhebungseinheiten,
des Deckungsgrades, der Wirtschaftstätigkeit und Rechtsform und der regionalen
Zuordnung, aber auch der Identifizierung der Unternehmen unterhalb der festgelegten
Schwellenwerte sowie deren Verknüpfung zu den vorhandenen Verwaltungsquellen.
Daher ist die Aktualität der im Register gespeicherten Informationen entscheidend für
die Qualität der Ergebnisse.
- Hauptverband der österreichischen Sozialversicherungsträger (HV): Die
Beschäftigtendaten des HV, gegliedert nach Beschäftigungsverhältnis und Geschlecht,
werden für die Ermittlung der unselbständig Beschäftigen von Unternehmen unterhalb
der Schwellenwerte sowie für die Ermittlung der Detaildaten zu den unselbständig
Beschäftigten (Gliederung der unselbständig Beschäftigten nach Angestellten,
Arbeitern und Lehrlingen) für primärstatistisch erhobene Einheiten des
Dienstleistungsbereichs herangezogen. Zusätzlich werden diese Daten als
Kontrollgröße für Plausibilitätsprüfungen verwendet.
- Umsatzsteuerdaten der Finanzbehörden: Die Umsatzsteuererklärungen (USTJahreserklärungen
für das Berichtsjahr bzw. Vorjahr, aggregierte monatliche bzw.
quartalsweise UVA des Berichtsjahres) werden als Kontrollgrößen für
primärstatistisch erhobene Einheiten sowie für die Ermittlung der Umsatzerlöse im
Rahmen der modellbasierten Datenergänzung von Unternehmen unterhalb der
Schwellenwerte und für Meldeausfälle herangezogen.
- Lohnzetteldaten der Finanzbehörden aus der Lohnsteuerdatenbank des Bundesministeriums
für Finanzen werden ab dem Berichtsjahr 2008 für die Erstellung der
Bruttolöhne und -gehälter und Teilzeitbeschäftigten von Unternehmen unterhalb der
Schwellenwerte verwendet.
- Statistikdaten der FMA und der OeNB: Daten von der Aufsicht über Versicherungen und Pensionskassen sowie der Bankenstatistik der OeNB werden für die Erstellung der Leistungs- und Strukturstatistik für diese Wirtschaftsbereiche herangezogen. Da der Datenbedarf der Leistungs- und Strukturstatistik für Finanz- und Versicherungsdienstleistungen teilweise über die von der Aufsicht vorliegenden Informationen hinausgeht, werden die benötigten Zusatzinformationen (vor allem Vorleistungen und Investitionsdaten) von der FMA bzw. der OeNB bei den Unternehmen zusätzlich erhoben und der Statistik Austria zur Verfügung gestellt.
5.2.4 Charakteristika der Stichprobe
Es handelt sich bei der gegenständlichen Erhebung um keine Stichprobenerhebung im
klassischen Sinn, sondern um eine Vollerhebung mit variablen, nach Branchen
unterschiedlichen Abschneidegrenzen (Konzentrationsstichprobe). In der statistischen
Literatur ist für eine derartige Erhebungsform auch der Begriff „Konzentrationsstichprobe“
gebräuchlich, weil man bewusst nur die „wesentlichen Elemente“ in die Erhebung einbezieht,
während die Klein- und Kleinstunternehmen nicht vertreten sind. Der bewusste Daten-Cut-
Off liefert Informationen, die keinem zufälligen Sample im Sinne der Stichprobentheorie
entsprechen. Eine konkrete Fehlerabschätzung (beispielsweise durch Angabe des
Stichprobenfehlers) wie im bis zum Berichtsjahr 2001 geltenden methodischen Ansatz, ist
nicht möglich.
Ab dem Berichtsjahr 2008 musste aufgrund der novellierten nationalen Durchführungsverordnung
eine Neuabgrenzung der Auskunftspflicht (Unternehmen über den Schwellenwerten,
die primärstatistisch zu erfassen sind) erfolgen.
Demnach kommen im Rahmen der Leistungs- und Strukturstatistik in den Produktions- und
Dienstleistungsbereichen folgende gesetzlich vordefinierte Schwellenwerte zur Anwendung:
Schwellenwerte für den Produzierenden Bereich Das Erhebungskonzept sieht Primärerhebungen ausschließlich bei jenen Unternehmen vor, welche den gesetzlich vordefinierten Schwellenwert überschreiten und zur Erreichung des geforderten Deckungsgrades von 90% des Gesamtumsatzes je ÖNACE-Abteilung beitragen. Demnach besteht die Leistungs- und Strukturerhebung im Produzierenden Bereich aus einer Vollerhebung
- aller Unternehmen (Ein- und Mehrbetriebsunternehmen), Betriebe gewerblicher Art
von Körperschaften öffentlichen Rechts und deren Betrieben sowie Arbeitsstätten von
Mehrbetriebsunternehmen mit 20 und mehr Beschäftigten sowie
- aller Arbeitsgemeinschaften (ARGEN) ab einem Gesamtauftragswert von einer Million Euro, jedoch unabhängig von ihren Beschäftigtenzahlen und ihren Umsatzerlösen.
Darüber hinaus muss die Stichprobe mindestens 90% des Gesamtumsatzes in einem der
Wirtschaftszweige gemäß den Abteilungen 05 bis 43 der ÖNACE 2008 enthalten
(Deckungsgrad). Wird dieses Kriterium mit der Beschäftigtenschwelle nicht erreicht, so
besteht Auskunftspflicht auch über statistische Einheiten mit weniger als 20 Beschäftigten,
die am 30. September des der Berichtsperiode entsprechenden Kalenderjahres (für das
Erhebungsjahr 2009 war dies der 30. September 2009) im Zeitraum der diesem Stichtag
vorangegangenen zwölf Kalendermonate (für das Erhebungsjahr 2009: von Oktober 2008 bis
September 2009) oder in dem letzten abgeschlossenen Wirtschaftsjahr in Summe einen
Umsatz (exklusive Umsatzsteuer) von mindestens einer Million Euro erzielten. So kam in den
Berichtsjahren 2008/2009 in den Abteilungen 05, 08 bis 10, 13, 14, 16, 18, 20, 21 (20 und 21
nur im Jahr 2008) 23, 25, 29 (29 nur 2009) und 31 bis 43 diese subsidiär angewendete
Umsatzschwelle zum Tragen, d.h. in diesen Bereichen waren auch alle Unternehmen mit
weniger als 20 Beschäftigten meldepflichtig, die die Umsatzschwelle überschritten haben.
Bis zum Ende des Berichtsjahres 2007 durften Unternehmen mit weniger als 10 Beschäftigten
überhaupt nicht, Unternehmen mit 10 bis 19 Beschäftigten nur dann in die Erhebung
einbezogen werden, wenn ihre Wirtschaftsleistung dazu erforderlich war, das verbindliche
Qualitätskriterium von 90% des Gesamtumsatzes in einem Wirtschaftszweig (ÖNACE 2003 -
Abteilungen 10 bis 45) sicher zu stellen.
Schwellenwerte für den Dienstleistungsbereich
Im Dienstleistungsbereich orientiert sich der Schwellenwert sowohl an den Umsatzerlösen als
auch an den Beschäftigten. Die für Unternehmen und deren zugehörigen statistischen
Einheiten betreffend die Auskunftspflicht geltenden Schwellenwerte können folgender
Übersicht entnommen werden.
| Wirtschaftsbereich | Umsatzschwellen | Beschäftigtenschwellen |
|---|---|---|
| KFZ-Handel, Großhandel, Apotheken | 3 Mio. € | |
| Einzelhandel (Rest); Güterbeförderung im Straßenverkehr; Speditionen; Reisebüros und Reiseveranstalter | 1,8 Mio. € | |
| Verkehr (Rest); Beherbergung und Gastronomie; Information und Kommunikation; Grundstücks- und Wohnungswesen; Freiberufliche/techn. Dienstleistungen; Sonstige Dienstleistungen | 850 Tsd. € | 10 bzw. 20 unselbständig Beschäftigte für ausgewählte Wirtschaftsbereiche gemäß Anhang VIII der SBS-Recast-VO |
| Veterinärwesen | 300 Tsd. € |
Grundsätzlich kommen für den Dienstleistungsbereich die Umsatzschwellen zur Anwendung. Da im Anhang VIII (Einzelmodul für die Strukturstatistik der Dienstleistungen für Unternehmen) der SBS-Recast-VO für die Bereitstellung der Umsatzerlöse nach Kunden und Tätigkeitsbereichen eine Schwelle von 20 Beschäftigten festgelegt ist, kommt in ausgewählten Dienstleistungsbereichen eine alternative Beschäftigtenschwelle zur Anwendung. Diese Schwelle wurde national für Zwecke des Nutzerbedarfs des Erzeugerpreisindex Dienstleistungen für Wirtschaftsbereiche mit geringer primärstatistischer Besetzung auf 10 Beschäftigte gesenkt. Somit werden im Dienstleistungsbereich jährlich etwa 200 Unternehmen erhoben, welche die Beschäftigtenschwelle, nicht aber die Umsatzschwelle überschreiten.
Bedeutung des Deckungsgrades
Dieser, als Deckungsgrad bezeichnete Wert soll in verbindlicher Weise einerseits ein
Mindestmaß an Vergleichbarkeit über die Zeit gewährleisten und stellt auch eine Kohärenz
der gegenständlichen Leistungs- und Strukturstatistik zur monatlichen Konjunkturstatistik im
Produzierenden Bereich her, da die Abschneidegrenzen für die Erhebung im Wesentlichen
jener der monatlichen Konjunkturerhebung im Produzierenden Bereich entsprechen. Zur
Festlegung der erforderlichen Abschneidegrenzen im Produzierenden Bereich und damit der
Erstellung der für ein Kalenderjahr geltenden Abgrenzung der Erhebungsmasse wurde im
Vorfeld der Gesamtumsatz (ohne Handelswarenerlöse) aus den letzten Ergebnissen der
Leistungs- und Strukturerhebung zu den endgültigen Ergebnisse der Konjunkturstatistik in
Beziehung gesetzt und damit ein Deckungsgrad unter Zugrundelegung des 90%-Kriteriums
berechnet. Um eine möglichst große Aktualität zu erreichen, wird seit Jänner 2002 parallel
dazu ein adäquater Indikator als Verhältniszahl zum im URS eingelagerten Gesamtumsatz
(soweit möglich, bereinigt um Erlöse aus Handelswaren) errechnet und die Abschneidegrenze
auf Ebene der ÖNACE-Abteilungen für die Erhebung festgelegt.
Die Auswahl der auskunftspflichtigen Einheiten (Unternehmen über den Schwellenwerten)
erfolgt im Dienstleistungsbereich anhand der UST bzw. der aggregierten UVA des
Berichtsjahres. Wirtschaftlich bedeutende Unternehmen des Dienstleistungsbereichs, welche
infolge von definitorischen Unterschieden zwischen den Umsatzerlösen aus der Steuer bzw.
Unternehmensabschlüssen bzw. die aufgrund der Gruppenbesteuerung überhaupt keine
Umsatzsteuerdaten aufweisen, werden anhand der Umsatzerlöse der Leistungs- und
Strukturerhebung des Vorjahres ausgewählt. Die Anzahl der Beschäftigten wurde mit Hilfe
der Beschäftigtendaten des HV im Jahresdurchschnitt des Berichtsjahres festgestellt.